अस्थायी नुकसान इस दावे को चुनौती देता है कि डेफी ‘फ्रांस का भविष्य’ है
विकेंद्रीकृत वित्त (डीआईएफआई) क्षेत्र में एक स्वचालित बाजार निर्माता (एएमएम) को तरलता प्रदान करते समय निवेशकों को सबसे अधिक पहचाने जाने वाले जोखिमों में से एक है। हालांकि यह तरलता प्रदाता (एलपी) की स्थिति से होने वाली वास्तविक हानि नहीं है - बल्कि एक अवसर लागत है जो केवल समान संपत्ति खरीदने और रखने की तुलना में होती है - निकासी पर कम मूल्य वापस पाने की संभावना कई निवेशकों को दूर रखने के लिए पर्याप्त है। डेफी से।
समान-अनुपात पूल में दो परिसंपत्तियों के बीच अस्थिरता से अस्थायी नुकसान संचालित होता है - जितनी अधिक एक संपत्ति दूसरी संपत्ति के सापेक्ष ऊपर या नीचे जाती है, उतना ही अधिक अस्थायी नुकसान होता है। स्थिर स्टॉक को तरलता प्रदान करना, या केवल अस्थिर संपत्ति जोड़े से बचना, अस्थायी नुकसान को कम करने का एक आसान तरीका है। हालाँकि, इन रणनीतियों से प्रतिफल उतना आकर्षक नहीं हो सकता है।
तो, सवाल यह है: क्या उच्च-उपज एलपी पूल में भाग लेने के तरीके हैं और साथ ही जितना संभव हो उतना अस्थायी नुकसान कम कर सकते हैं?
सौभाग्य से खुदरा निवेशकों के लिए, इसका उत्तर हां है, क्योंकि नए नवाचार डेफी की दुनिया में मौजूदा समस्याओं को हल करना जारी रखते हैं, जिससे व्यापारियों को अस्थायी नुकसान से बचने के कई तरीके मिलते हैं।
असमान तरलता पूल अस्थायी नुकसान को कम करने में मदद करते हैं
अस्थायी नुकसान के बारे में बात करते समय, लोग अक्सर पारंपरिक 50%/50% समान-अनुपात दो-परिसंपत्ति पूल का उल्लेख करते हैं - यानी, निवेशकों को एक ही मूल्य पर दो परिसंपत्तियों को तरलता प्रदान करनी होती है। जैसे ही डेफी प्रोटोकॉल विकसित होता है, असमान तरलता पूल तस्वीर में आ गए हैं ताकि अस्थायी नुकसान को कम करने में मदद मिल सके।
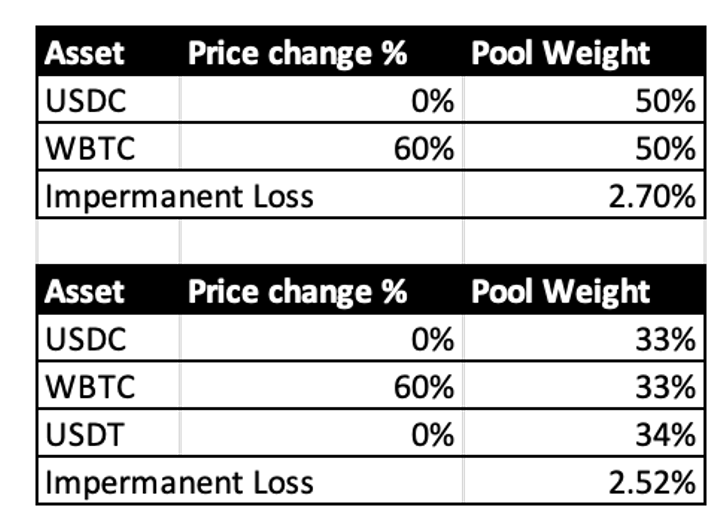
जैसा कि नीचे दिए गए ग्राफ़ में दिखाया गया है, एक समान अनुपात वाले पूल से नीचे की ओर परिमाण एक असमान पूल की तुलना में बहुत बड़ा है। समान सापेक्ष मूल्य परिवर्तन को देखते हुए - उदाहरण के लिए, ईथर (ETH) USD कॉइन (USDC) के सापेक्ष 10% बढ़ता या घटता है - दो परिसंपत्तियों का अनुपात जितना अधिक असमान होगा, अस्थायी नुकसान उतना ही कम होगा।
बैलेंसर जैसे डीआईएफआई प्रोटोकॉल ने 2021 की शुरुआत से ही असमान तरलता पूल उपलब्ध कराए हैं। निवेशक सर्वोत्तम विकल्प तलाशने के लिए विभिन्न प्रकार के असमान पूलों का पता लगा सकते हैं।
मल्टी-एसेट लिक्विडिटी पूल एक कदम आगे है
असमान तरलता पूल के अलावा, बहु-परिसंपत्ति तरलता पूल भी अस्थायी नुकसान को कम करने में मदद कर सकते हैं। पूल में केवल अधिक संपत्ति जोड़ने से, विविधीकरण प्रभाव चलन में आते हैं। उदाहरण के लिए, रैप्ड बिटकॉइन (WBTC) में समान मूल्य आंदोलन को देखते हुए, USDC-WBTC-USDT समान-अनुपात त्रि-पूल में USDC-WBTC समान-अनुपात पूल की तुलना में कम अस्थायी नुकसान होता है, जैसा कि नीचे दिखाया गया है।
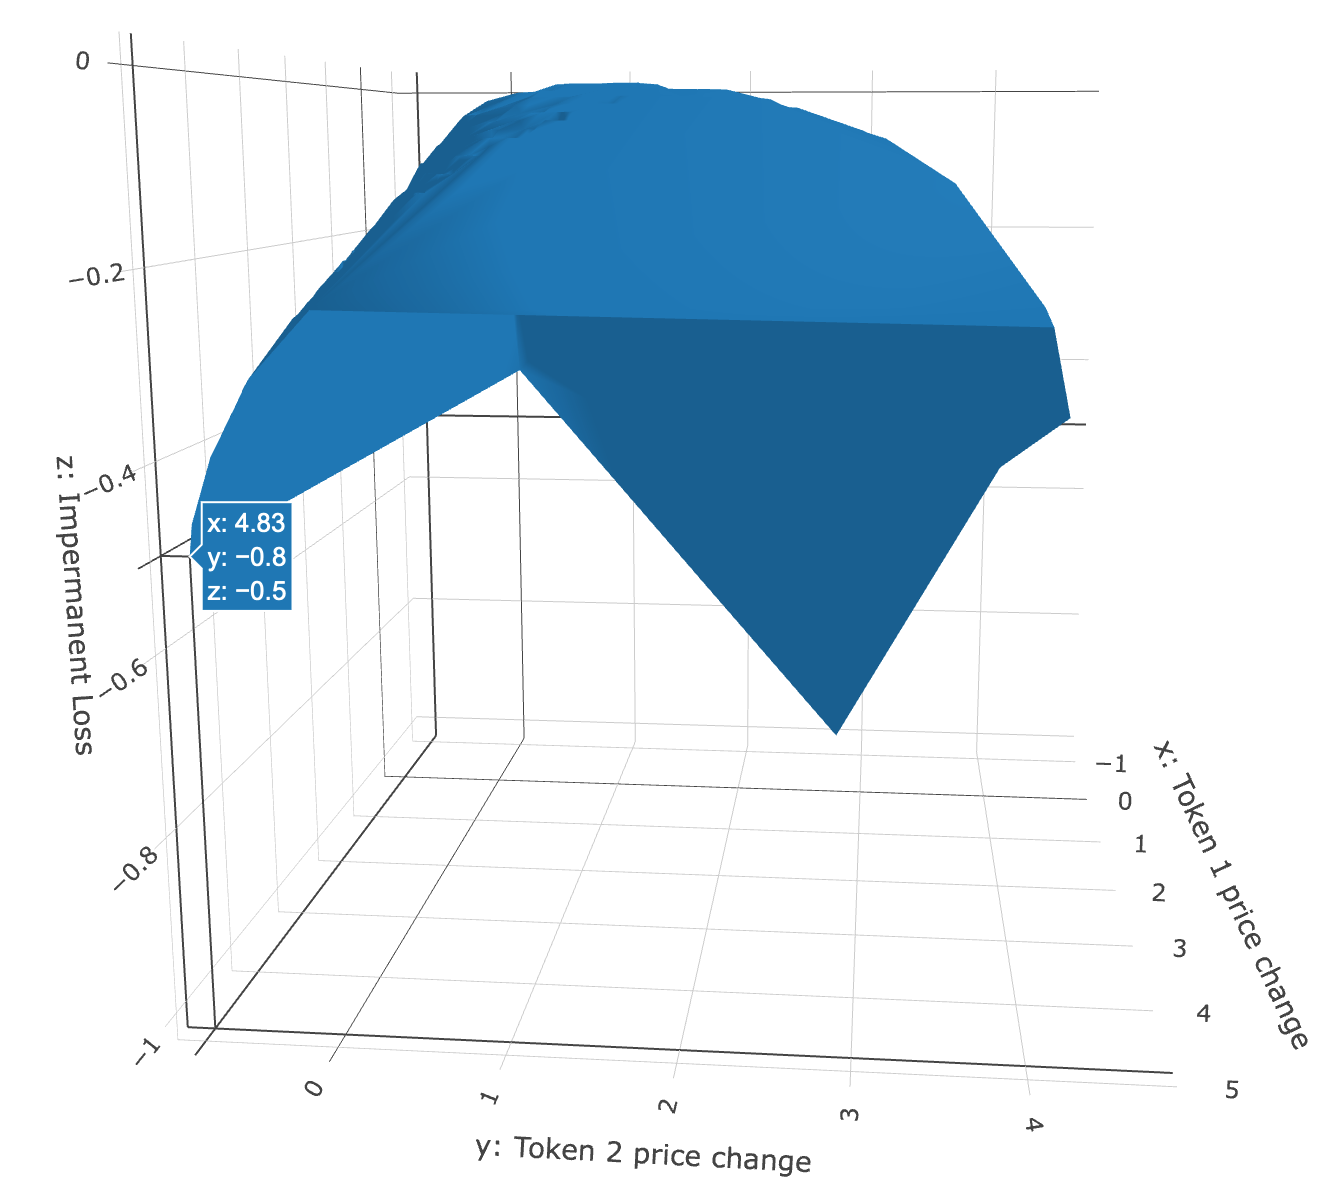
दो-परिसंपत्ति तरलता पूल के समान, बहु-परिसंपत्ति पूल में जितनी अधिक सहसंबद्ध संपत्ति होती है, उतनी ही अधिक अस्थायी हानि होती है, और इसके विपरीत। नीचे दिए गए 3D ग्राफ़ स्थिर मुद्रा के सापेक्ष टोकन 1 और टोकन 2 के मूल्य परिवर्तन के विभिन्न स्तरों को देखते हुए त्रि-पूल में अस्थायी नुकसान को प्रदर्शित करते हैं, यह मानते हुए कि एक स्थिर मुद्रा पूल में है।
जब टोकन 1 का स्थिर मुद्रा (294%) के सापेक्ष मूल्य परिवर्तन टोकन 2 (291%) के सापेक्ष मूल्य परिवर्तन के बहुत करीब होता है, तो अस्थायी नुकसान भी कम (-4%) होता है।
जब टोकन 1 का स्थिर मुद्रा (483%) के सापेक्ष मूल्य परिवर्तन बहुत अलग होता है और टोकन 2 के स्थिर मूल्य परिवर्तन से बहुत दूर होता है, तो अस्थायी नुकसान काफ़ी बड़ा हो जाता है (-50%)।
एकतरफा तरलता पूल सबसे अच्छा विकल्प है
हालांकि असमान तरलता पूल और बहु-परिसंपत्ति पूल दोनों एलपी स्थिति से अस्थायी नुकसान को कम करने में मदद करते हैं, वे इसे पूरी तरह से समाप्त नहीं करते हैं। यदि निवेशक अस्थायी नुकसान के बारे में बिल्कुल भी चिंता नहीं करना चाहते हैं, तो अन्य डीआईएफआई प्रोटोकॉल भी हैं जो निवेशकों को एकतरफा तरलता पूल के माध्यम से तरलता का केवल एक पक्ष प्रदान करने की अनुमति देते हैं।
किसी को आश्चर्य हो सकता है कि अगर निवेशक जोखिम नहीं उठाते हैं तो अस्थायी नुकसान का जोखिम कहां स्थानांतरित किया जाता है। टोकमेक द्वारा प्रदान किया गया एक समाधान इस जोखिम को अवशोषित करने के लिए प्रोटोकॉल के मूल टोकन, टोक का उपयोग करना है। निवेशकों को केवल एक तरफ ईथर जैसी तरलता की आपूर्ति करने की आवश्यकता होती है, और टोकन धारक ईटीएच-टोकई पूल बनाने के लिए ईथर के साथ जुड़ने के लिए दूसरी तरफ टोक प्रदान करेंगे। टीओकेई के सापेक्ष ईथर में मूल्य आंदोलनों के कारण होने वाली किसी भी अस्थायी हानि को टोक धारक द्वारा अवशोषित किया जाएगा। बदले में, TOKE धारक LP पूल से सभी स्वैप शुल्क लेते हैं।
चूंकि TOKE धारकों के पास अगले पांच पूलों के लिए वोट करने की शक्ति भी होती है, जिन्हें तरलता के लिए निर्देशित किया जाएगा, उन्हें प्रोटोकॉल द्वारा रिश्वत दी जाती है जो चाहते हैं कि वे अपने तरलता पूल के लिए मतदान करें। अंत में, TOKE धारकों को पूल से अस्थायी नुकसान उठाना पड़ता है और उन्हें TOKE में स्वैप शुल्क और रिश्वत पुरस्कार द्वारा मुआवजा दिया जाता है।
एक अन्य उपाय यह है कि जोखिमों को अलग-अलग किश्तों में अलग किया जाए ताकि जोखिम से बचने वाले निवेशकों को अस्थायी नुकसान से बचाया जा सके और जोखिम उठाने वाले निवेशकों को उच्च-उपज वाले उत्पाद के साथ मुआवजा दिया जाएगा। ओन्डो जैसे प्रोटोकॉल एक वरिष्ठ निश्चित किश्त की पेशकश करते हैं जहां अस्थायी नुकसान को कम किया जाता है और एक परिवर्तनीय किश्त जहां अस्थायी नुकसान को अवशोषित किया जाता है लेकिन उच्च उपज की पेशकश की जाती है।
स्वचालित एलपी प्रबंधक निवेशकों के सिरदर्द को कम कर सकता है
यदि उपरोक्त सभी बहुत जटिल लगते हैं, तो निवेशक अभी भी सबसे सामान्य 50%/50% समान-अनुपात पूल से चिपके रह सकते हैं और एलपी स्थिति को सक्रिय रूप से प्रबंधित और गतिशील रूप से पुनर्संतुलित करने के लिए एक स्वचालित एलपी प्रबंधक का उपयोग कर सकते हैं। यह Uniswap v3 में विशेष रूप से उपयोगी है, जहां निवेशकों को एक सीमा निर्दिष्ट करने की आवश्यकता होती है जिसमें वे केंद्रित तरलता प्रदान करना चाहते हैं।
स्वचालित एलपी प्रबंधक निवेशकों को एलपी शुल्क को अधिकतम करने और प्रबंधन शुल्क लगाकर अस्थायी नुकसान को कम करने में मदद करने के लिए पुनर्संतुलन रणनीति का संचालन करते हैं। दो मुख्य रणनीतियाँ हैं: निष्क्रिय पुनर्संतुलन और सक्रिय पुनर्संतुलन। अंतर यह है कि सक्रिय पुनर्संतुलन विधि पुनर्संतुलन के समय आवश्यक राशि प्राप्त करने के लिए टोकन को स्वैप करती है, जबकि निष्क्रिय पुनर्संतुलन नहीं होता है और केवल धीरे-धीरे स्वैप होता है जब टोकन का पूर्व-निर्धारित मूल्य हिट होता है (एक सीमा आदेश के समान)।
एक अस्थिर बाजार में जहां कीमतें लगातार बग़ल में बढ़ रही हैं, एक निष्क्रिय पुनर्संतुलन रणनीति अच्छी तरह से काम करती है क्योंकि इसे बार-बार पुनर्संतुलन करने और बड़ी मात्रा में स्वैप शुल्क का भुगतान करने की आवश्यकता नहीं होती है। लेकिन एक ट्रेंडिंग मार्केट में जहां कीमत एक दिशा में चलती रहती है, सक्रिय पुनर्संतुलन बेहतर काम करता है क्योंकि निष्क्रिय पुनर्संतुलन रणनीति नाव को याद कर सकती है और एलपी रेंज के बाहर लंबे समय तक बैठ सकती है और कोई एलपी शुल्क जमा करने में विफल हो सकती है।
सही ऑटोमेटेड एलपी मैनेजर चुनने के लिए, निवेशकों को अपनी जोखिम उठाने की क्षमता के अनुकूल एलपी मैनेजर खोजने की जरूरत है। चार्म फाइनेंस जैसी निष्क्रिय पुनर्संतुलन रणनीतियाँ हैं जिनका उद्देश्य अस्थायी नुकसान को कम करने के लिए एक विस्तृत एलपी रेंज का उपयोग करके एक स्थिर रिटर्न अर्जित करना है। विज़र फाइनेंस जैसे निष्क्रिय प्रबंधक भी हैं जो उच्च एलपी शुल्क अर्जित करने के लिए बहुत ही संकीर्ण एलपी रेंज का उपयोग करते हैं, लेकिन अधिक संभावित अस्थायी नुकसान के संपर्क में भी हैं। निवेशकों को न केवल उनकी जोखिम लेने की क्षमता बल्कि उनके दीर्घकालिक निवेश लक्ष्यों के आधार पर स्वचालित एलपी प्रबंधकों का चयन करने की आवश्यकता है।
यद्यपि पारंपरिक समान-अनुपात एलपी लाभ अस्थायी नुकसान से नष्ट हो सकता है जब अंतर्निहित टोकन बहुत अलग दिशाओं में चलते हैं, निवेशकों के लिए अस्थायी नुकसान को कम करने या पूरी तरह से बचने के लिए वैकल्पिक उत्पाद और रणनीतियां उपलब्ध हैं। निवेशकों को सबसे उपयुक्त एलपी रणनीति खोजने के लिए जोखिम और वापसी के बीच सही व्यापार-बंद खोजने की जरूरत है।
यहां व्यक्त किए गए विचार और राय पूरी तरह से लेखक के हैं और जरूरी नहीं कि Cointelegraph.com के विचारों को प्रतिबिंबित करें। प्रत्येक निवेश और व्यापारिक कदम में जोखिम शामिल होता है, निर्णय लेते समय आपको अपना स्वयं का शोध करना चाहिए।